AI 时代独立游戏被上下夹击:份额涨了,但更残酷了
独立游戏会变多,但份额不一定变大——而且这场竞争会比现在残酷得多。
说这话不是因为“AI 不够强”,恰恰相反:正因为 AI 太强、太普及,独立游戏赛道才被推到了上下夹击的位置。
一、生产门槛确实被 AI 推平了,而且推得比想象中快
先看供给端。据 SteamDB 统计,Steam 年上新游戏从 2020 年的 9,636 款,一路涨到 2024 年的 18,544 款、2025 年的 20,017 款;2026 年仅前八个月就上了 16,242 款,全年前景超过 2.5 万款——平均每天 66 款新游戏排队上线。
AI 在这波供给爆炸里的角色,近两年有了直接证据。第三方数据机构 Totally Human Media 的统计显示,Steam 上主动披露使用生成式 AI 的游戏,从 2024 年初的约 1,000 款,暴涨到 2025 年底的 10,000 款以上,占全平台游戏约 8%;2025 年全年新游戏里,每 5 款就有 1 款(约 20%)包含某种形式的 AI 生成内容。芬兰工作室 Pax Dei 联合创始人 Sulka Haro 对 2023 年中至 2026 年中的约 5.36 万款 Steam 游戏做了普查:AI 披露占比从 2024 年的 10.9% 升到 2025 年的 19.9%,2026 年截至目前已达 30.8%——按这个斜率,AI 标注游戏在 2027-2028 年就可能超过新游戏的一半。
结论很清楚:“AI 让会做游戏的人变多”不只是叙事,是已经在发生的事实。门槛降、供给增这两步,都成立了。
二、但市场份额从来不是被“开发门槛”卡住的
断的是最后一步:供给爆发,不会自动变成市场份额。
看两份数据。需求端:独立游戏的中位收入(VG Insights 口径)2024 年只有约 180 美元,2025 年约 249 美元——微涨的那一点,还是被头部爆款拉高的。供给端:一项 Steam Paradox 分析显示,2025 年发售的游戏里约 47% 销量不足 100 份。
更扎心的是头部集中。独立游戏在 Steam 的收入份额确实从 2018 年的 24% 涨到 2024 年的 48%(VG Insights),翻了一倍——但同一份市场分析里,前 1.5% 的游戏赚走了独立游戏收入的一半以上。份额的上涨几乎全被金字塔尖吸走;头条里的热闹,是中位开发者账面上 200 美元上下的年收入。
为什么会这样?因为游戏的生意不是“做出来就有人玩”。一个玩家面对两万款新游戏,凭什么点开你的?点开了,又凭什么为一个陌生小团队的 68 元付费?独立游戏卡的是“发现成本”和“信任成本”,不是“生产成本”。 而这两个问题,AI 一个都解决不了,甚至会让它们更难:当生产成本趋近于零,供给继续爆炸,每款游戏分到的注意力只会更稀薄。
去看看门槛已经被推到极致的赛道——小游戏。几个人几周就能上线,结果流量分发握在平台手里,买量仍是生死线,真正突围的还是极少数。生产门槛是最容易降的,分发门槛才是最难降的。
三、被忽略的变量:大厂也在用 AI,而且是降维级的
很多讨论把 AI 单独放在“独立游戏”的对面,好像只有小团队在用 AI 翻身。但 2026 年的真实格局是:大厂在用 AI 做的事,比小团队大一个数量级。 这会把独立赛道的竞争推向更惨烈的位置。
伽马数据《2026 中国游戏产业 AI 发展报告》显示:收入排名前 50 的国内游戏企业,80% 已公开披露 AI 布局;56% 组建了 AI 实验室或专项团队,36% 在自研模型或工具平台。中国音像与数字出版协会理事长孙寿山引用的行业调研则显示,游戏企业 AI 技术普及率已达 86%——AI 已经写进大厂流水线,不是“未来技术”。
具体到各家:
**腾讯**:全链路 AI 创作方案 VISVISE 已接入近 100 个项目(含《和平精英》《王者荣耀》),部分生产环节效率最高提升 8 倍;角色动画制作从 3 天压缩到 15 分钟;AI 游戏创作平台用自然对话就能搭建游戏原型。
**网易**:雷火伏羲建成 1000+ 条 AI 生产管线,覆盖 90% 生产场景,场景设计效率提升 60% 以上;部分环节效能提升 300%;智能 NPC、AI 队友已规模化落进《逆水寒》《燕云十六声》《永劫无间》《蛋仔派对》。
**米哈游**:2026 年 5 月官宣未来三年最高投入 1000 亿元布局 AI,所有新预研项目绑定 AI;《星布谷地》直接做“全 AI 驱动社区 NPC”的 AI 原生玩法。
**三七互娱**:员工 AI 使用覆盖率 100%,日均 AI 提问超 1.5 万次,游戏素材 AI 产出率超 80%。
**盛趣游戏**:用 AI 工具复刻《黑神话:悟空》局部场景,只投入 1 名 3D 艺术家、1 名场景设计师和半个技术支持人力。
大厂 AI 提效,对独立游戏意味着三件残酷的事:
第一,大厂的“低成本产能”会下探到独立体量。 当角色动画从 3 天变 15 分钟,大厂做一款实验性小作品的边际成本大幅下降。“厂商愿意用 AI 做小而美的实验品”不再是小团队专属——大厂玩得起,还自带宣发渠道和用户池。
第二,被 AI 释放的人力,会涌向独立赛道。 大厂全管线提效,首当其冲的是重复劳动岗位收缩。大量有完整工业管线经验的人出来做独立游戏,带着 AI 工作流、资本人脉、行业资源入局——独立赛道的平均水位被整体抬高,新人小团队要面对的对手,从“同样白手起家的小团队”,变成“前大厂 AI 军团”。
第三,AI 原生玩法直接重定义赛道。 米哈游的《星布谷地》、网易的智能 NPC 体系,玩的是“AI 是核心玩法”——这种规格的投入,独立团队基本跟不起。AI 让玩法维度竞争从“美术外包”升级到“模型自研”,头部把起跑线往前推了几公里。
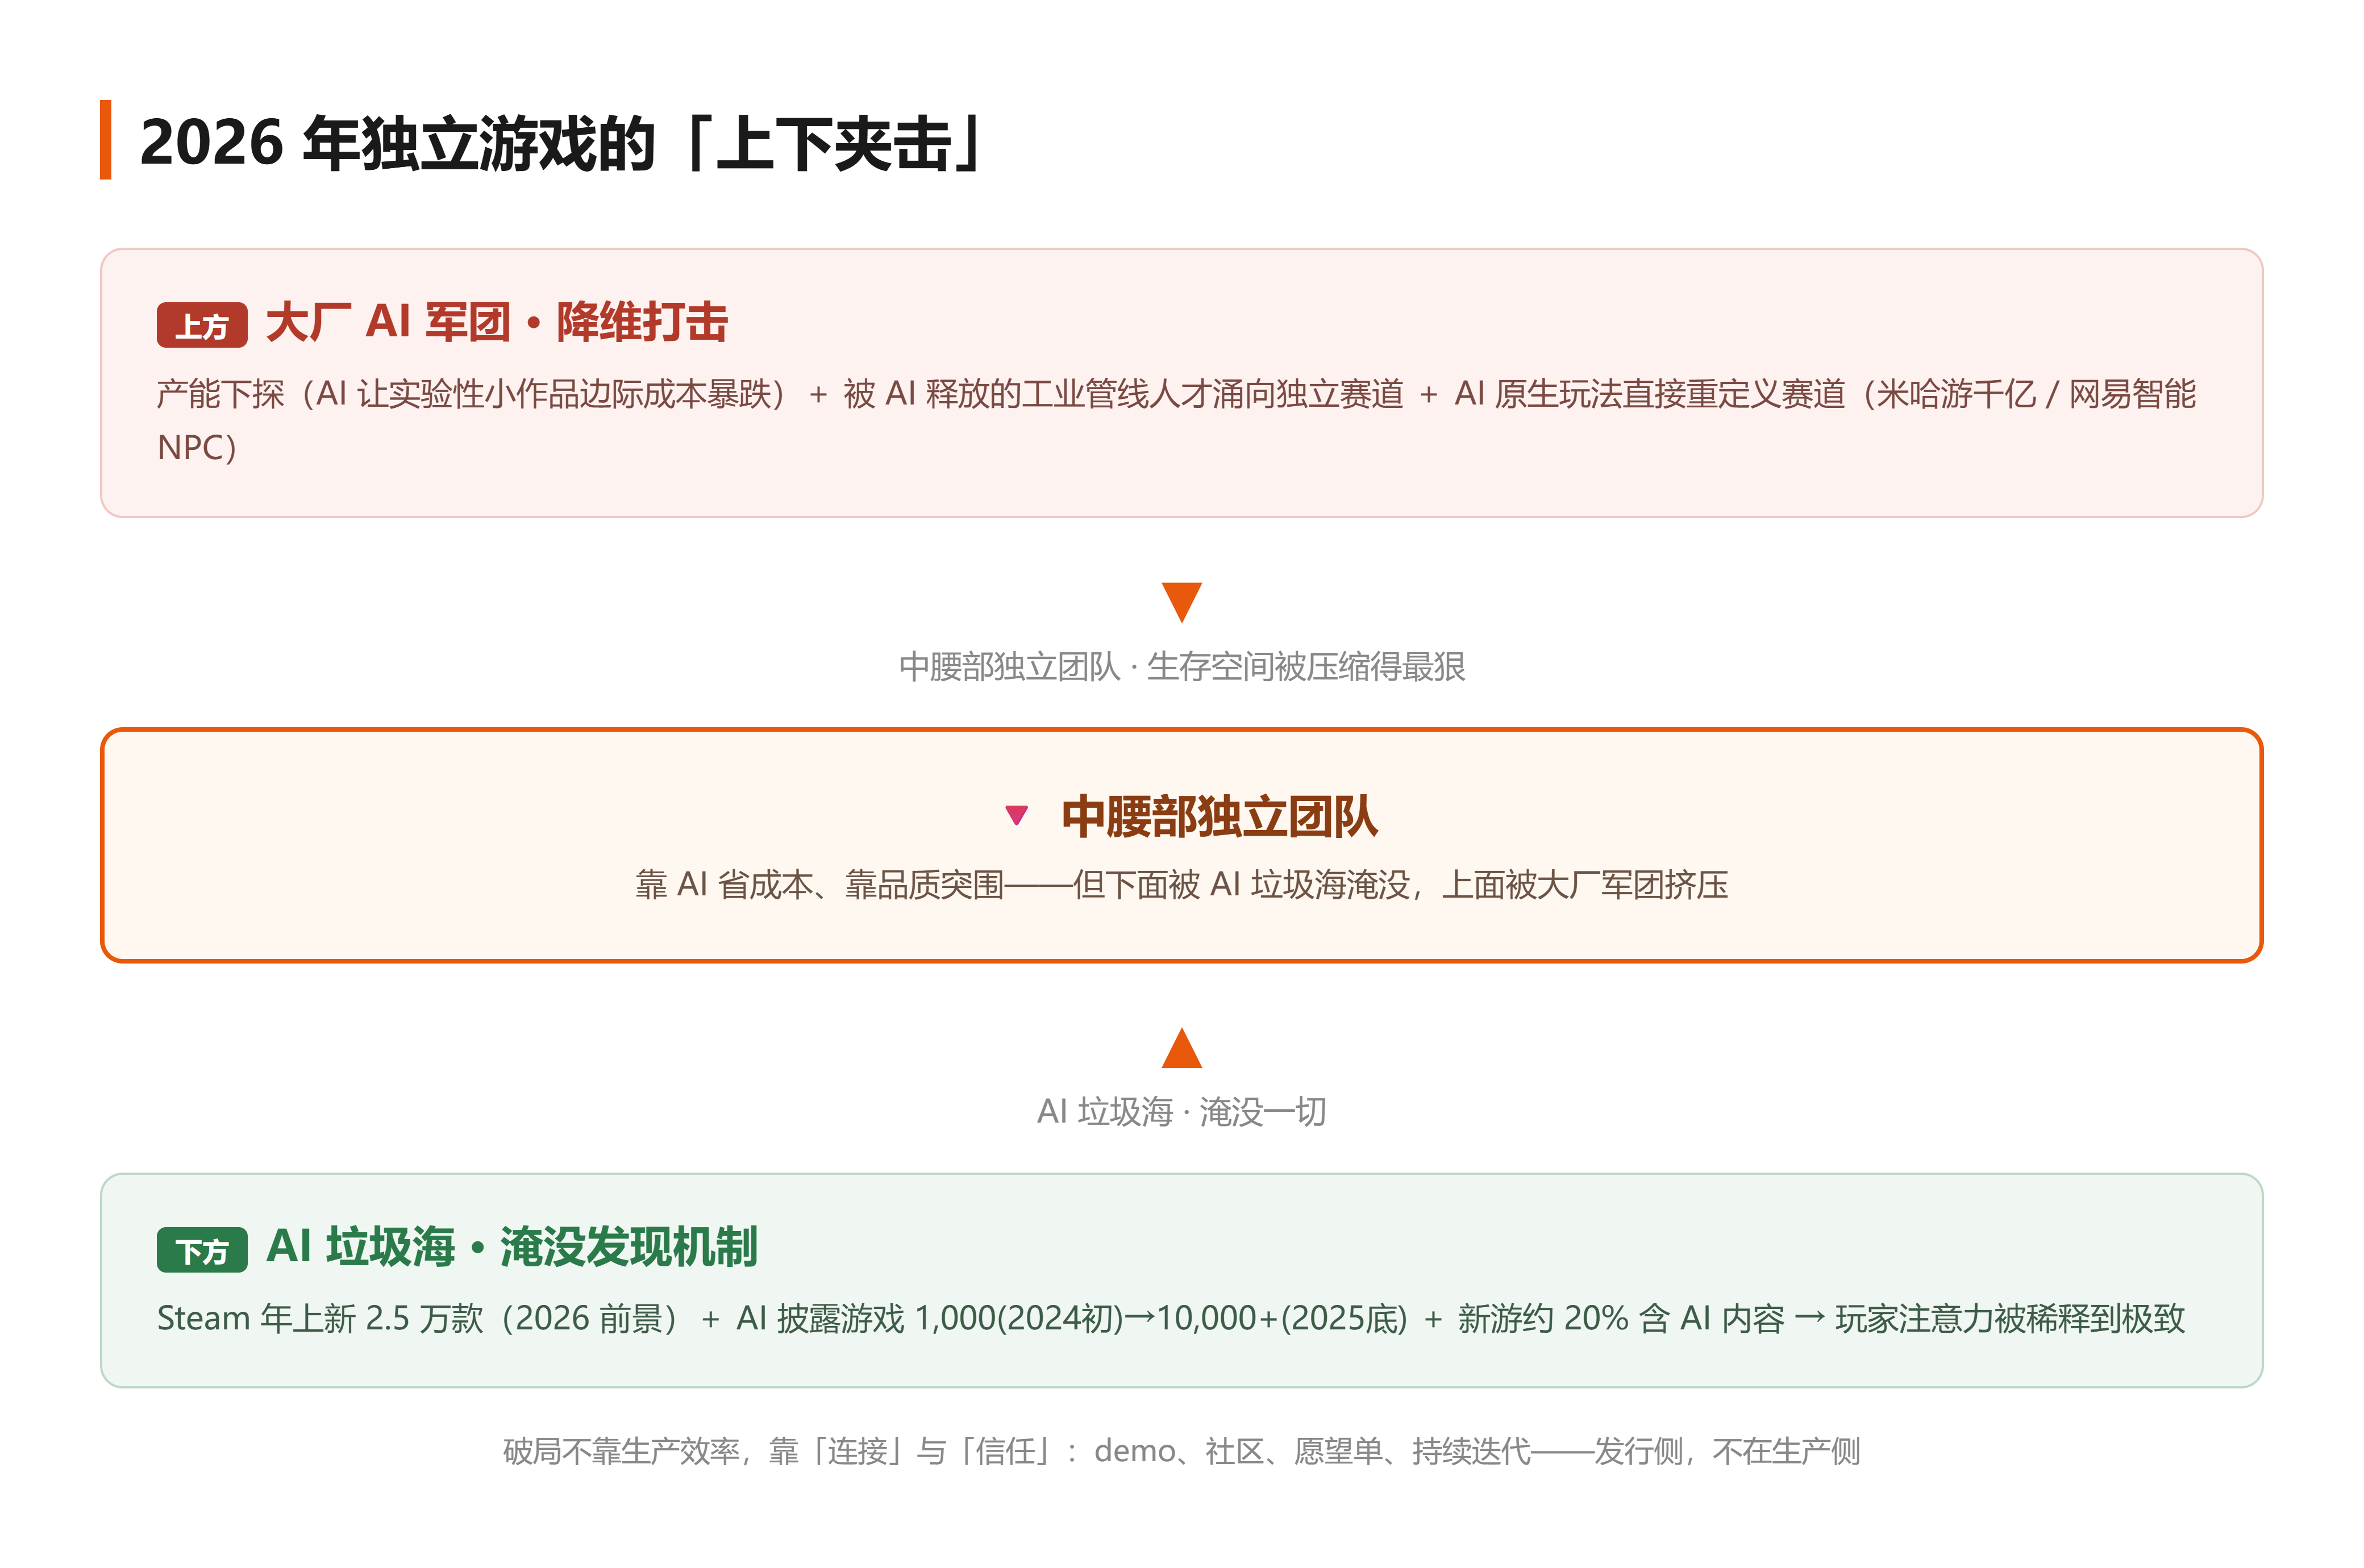
所以真正的情况是:**独立游戏正在被上下夹击——下面是 AI 垃圾海淹没发现机制,上面是大厂 AI 军团降维打击。** 中间那个“靠 AI 省成本、靠品质突围”的中腰部,恰恰是生存空间被压缩得最狠的。上下夹击不是比喻,它是 2026 年独立游戏的真实处境。
四、那份额什么时候真会涨?两个杠杆都在发行侧
正因为上下夹击,份额上涨的钥匙反而更明确——它从来不在生产侧,而在发行侧。我判断有两个真实杠杆:
一是分发与发现的基础设施。 算法推荐、新品节这类集中曝光机制、平台治理对“垃圾游戏淹没市场”的抑制——这些决定了玩家能不能从两万款里找到你的那一款。哪个平台把“发现”体验做好了,独立游戏在那个平台的份额就涨。最近 Steam 给 AI 内容加的强制披露和举报机制,本质就是一种治理:把 AI 生成内容摆到明面上,让玩家自己能筛——这对认真做游戏的人来说反而是利好,因为“AI 垃圾海”的辨识度变高了。
二是信任信号工程。 demo、试玩、退款政策、愿望单、社区口碑、持续迭代记录——这些让玩家敢于为陌生团队付费。独立游戏历史上的破圈爆款,几乎都是先靠内容本身赢得一小撮人的信任,再滚雪球。信任是发行侧的最大货币。
但这里藏着一个比供给爆炸更致命的问题:商业化能力,才是独立游戏最被忽视的死因——而它恰恰是 AI 帮不了你的那一块。
看几个数字就知道“做出游戏”和“卖出去”之间隔着多厚的墙。Steam 商店页有一个标准的转化漏斗,每一步都在漏人:玩家先看到你的胶囊图,点不点进来是第一关(点击率低于 3% 意味着封面基本失败);进到页面后,愿不愿意加愿望单是第二关(中位转化率 8%–15%,低于 5% 说明页面在劝退);最后,愿望单到购买是第三关——这里的数据最扎心:首发首月的愿望单转化率中位数只有 12% 上下(2025 年后更现实的估值是 13%–14%),终身转化也就 20%–30%。也就是说,你辛苦攒的一万个愿望单,真正会掏钱的可能只有一千多人。
更残酷的是愿望单还会“过期”:玩家加了愿望单的头三个月最有购买冲动,三个月到半年掉一半,半年以上基本要等大折扣(50% off 起步)才有可能激活,超过一年基本进入休眠。所以那些提前太久开始预热、攒了几千几万愿望单却迟迟不发的游戏,发售后发现“预约几千人、真买没几个”——这不是个例,是 Steam 发行常态。
最典型的对照案例:一款丧尸撤离射击游戏在 2025 年 10 月攒下 8.7 万个愿望单,新品节试玩排名前列,一副“稳了”的样子,结果发售后愿望单转化率只有 1.3%——八万七千个“我想要”,最后只有一千多人真的买;而另一款汽车修理模拟游戏,靠试玩版精准打动垂直受众,试玩玩家转愿望单 37.5%、愿望单转首发周购买 3.8%,两项都远超前者。同一个平台、同一个漏斗,差的是内容有没有打动核心玩家、商店页有没有把这种打动转成购买。
而这一切,AI 都帮不上忙。AI 能帮你几分钟出一版商店页文案、胶囊图素材,但它替代不了三件事:选对定价与折扣节奏、运营节庆与试玩节点、和真正让玩家“试完就想要”的玩法卖点。更糟的是,AI 让供给继续爆炸,商店页上的视觉越发同质化,玩家对“AI 味”素材的警惕越来越高——AI 甚至可能在拉高你被看见的门槛。
所以把“商业化”和“开发”并列立项,不是运营思维,是生存思维:独立游戏有两个产品,第一个是游戏本身,第二个是售卖它的过程。 只打磨第一个、无视第二个的团队,在中位收入 200 美元的年代,很难活到第二个产品被验证的那天。
五、给做独立游戏的人:三句话
第一句,别把 AI 省下来的时间全部投回“生产力”,分出一大半去投“连接”。 你的稀缺资源从来不是美术或代码,是“第一批信任你的玩家”。愿望单、discord、demo、和核心玩家每周的真实对话——这些 AI 帮不了你,也恰恰是 AI 让游戏变多之后,唯一能让你被看见的东西。
第二句,别跟大厂拼“产能”,要拼“身份”。 大厂 AI 军团拼的是效率,是产能,是覆盖;独立游戏能赢的战场,是大厂结构性地不愿意去、或者做不出来的东西——个人表达、垂直题材、玩法怪癖。当产能被 AI 磨平时,独特反而稀缺。
第三句,把“被看见”当作立项指标。 立项时除了问“这游戏好不好玩”,多问一句:“如果它做出来了,凭什么被玩家看见?”——这个问题想不清楚,AI 帮你省下的每一分成本,最后都会变成无人问津的库存。
工具民主化是好事,它让“会做游戏的人”变多;但市场份额永远属于“被看见的人”。AI 会继续把供给推向一年 3 万款、4 万款,会继续放大头部集中,也会继续放大上下夹击——这两者之间的距离,就是独立游戏真正的战役。