在国内做 Steam 游戏合不合规?一份给独立开发者的合规操作指南
独立开发者的圈子里,关于 Steam 卖游戏到底合不合规的说法一直很乱:有人说要交 20% 的税,有人说会被公安查,有人建议去新加坡开公司,还有人拿《网络游戏管理暂行办法》出来吓人——可那条法规 2019 年就废止了。
这些说法各有各的道理,但大多只讲了一半。这篇不写「怎么看」,直接写怎么做:结论、边界、收款路径、监管依据、海外架构、出发前的自查清单,一次说清。
先给结论:可以,但有边界
Steam 是海外平台,国区玩家购买属于跨境消费。只要你不做境内运营、不碰内容红线、如实申报收入并合规结汇、管好玩家数据,就不触发国内版号义务。合规的关键不是「不卖」,而是把卖的地方、宣传的方式、钱的路径、玩家数据这四条线守住。
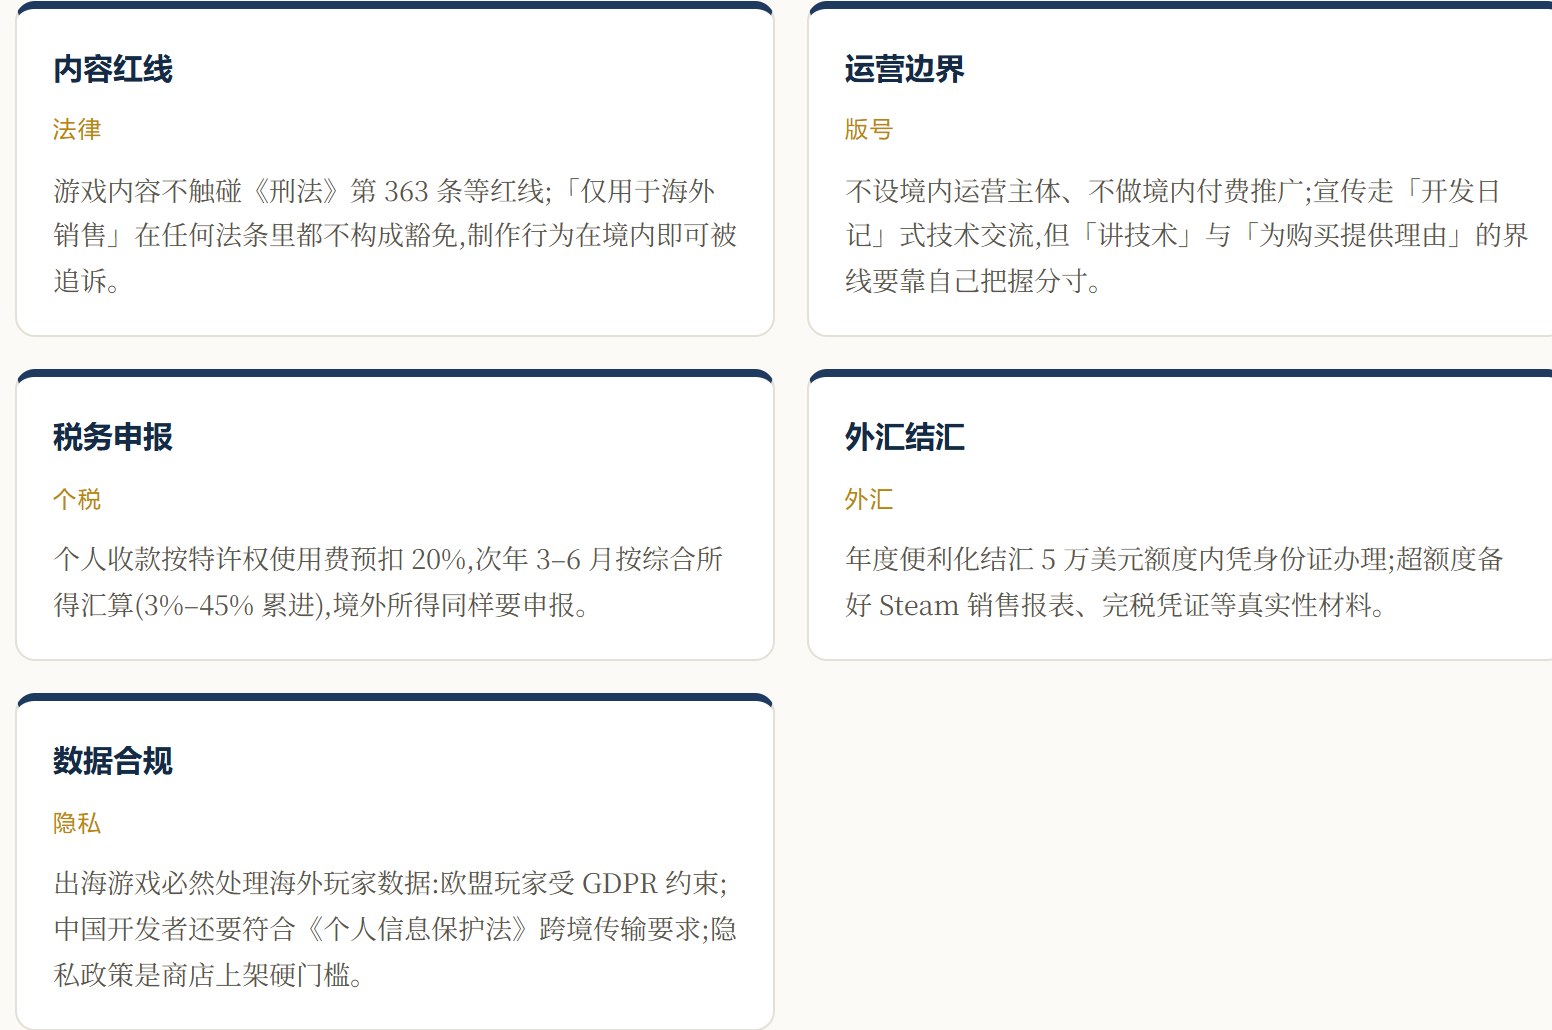
具体到五道边界,一张图看全:
第一条边界:内容,开发前先过刑事红线
游戏内容不能触碰《刑法》第 363 条等红线(淫秽色情、危害国家安全等),美术、文本、周边物料都要自查。做外包接单时同样按此标准选品——接单方与出品方都要对制作行为负责。
这里要特别提醒一句:网上流传的“接海外外包、约定仅海外销售就合法”是错的。我国刑法采用属地加属人管辖,制作行为发生在境内就可以被追诉,销售地在境外不改变违法性。
第二条边界:运营,不碰境内商业运营
不设境内运营主体、不做境内付费推广(广告、直播带货、电商渠道都算)。Steam 国区购买属跨境消费,玩家自己买不受影响。
宣传可以走开发日记式的技术交流——讲引擎、讲渲染、讲开发复盘,这些都能讲;但商店链接、价格、发售日、购买引导、直播带货、销量播报这些构成宣传,别碰。“讲技术”和“为购买提供理由”之间没有画好的线,分寸要自己把握。
第三条边界:税务,个人收款按特许权使用费申报
Steam 直接打款给个人时,收入按特许权使用费处理:预扣 20%(每次收入不超过 4000 元减 800,超 4000 元减 20% 费用后按 20% 预扣);次年 3 月 1 日至 6 月 30 日汇算清缴,按综合所得 3%–45% 超额累进、多退少补,境外所得同样要并入申报。
每一笔 Steam 对账单和结算记录都要留好,这是申报和结汇的真实性凭证。别以为就是交 20%——实际税负取决于全年综合收入落在哪个档。
第四条边界:外汇,结汇额度与真实性材料
个人年度便利化结汇额度是每人每年等值 5 万美元,额度内凭身份证办理;超额度属于经常项目,凭真实性证明材料(Steam 销售报表、完税凭证等)办理。
大额美元入账触发银行反洗钱问询是正常流程——如实说明收入来源、提供交易凭证即可,这是银行的合规义务,不是刑事风险。别被“公安介入”的说法吓住而不去结汇,正常服务贸易收入如实办理没有问题,瞒报才是问题。
第五条边界:数据,玩家数据与隐私合规
上架商店前必须写好隐私政策——Steam、App Store、Google Play 都强制要求提供隐私政策链接,写明收集哪些数据、作何用途、如何联系。处理欧盟玩家数据要留意 GDPR 的基本义务:数据最小化、取得同意、提供删除与导出途径;用 Unity Analytics、Firebase 等分析工具时,工具本身的数据流也算入合规范围。
中国开发者同时受《个人信息保护法》约束:向境外提供个人信息须履行告知同意等义务,涉及敏感信息的更要谨慎。越小的团队越容易因为没有隐私政策而被商店下架、被数据保护机构问询。
收款路径:四条路,怎么选
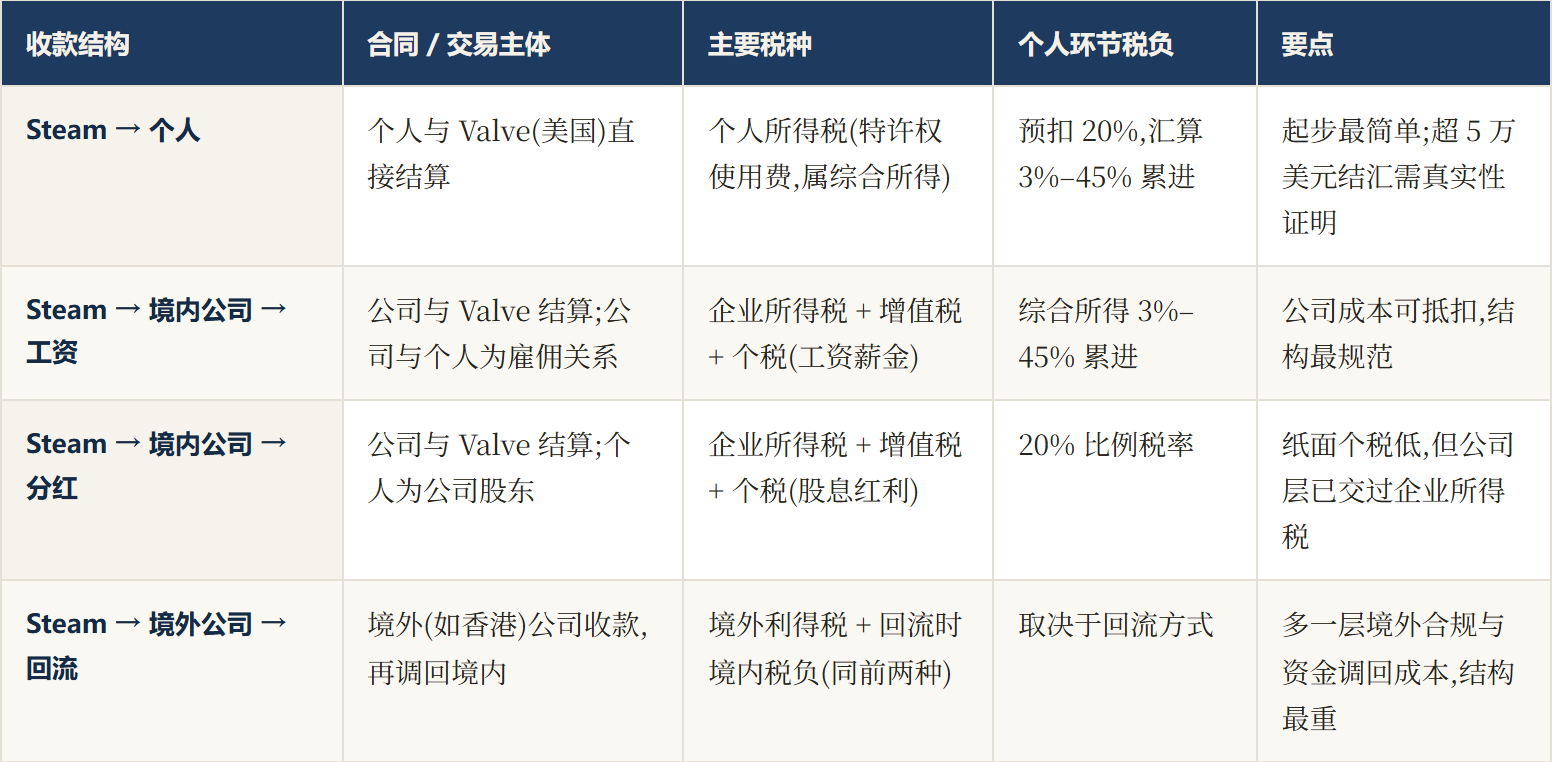
收入规模小时,个人路径最省事;要不要引入公司、引入哪种结构,要按全口径测算。四条路径的对比:
| 收款结构 | 合同 / 交易主体 | 主要税种 | 个人环节税负 | 要点 |
|---|---|---|---|---|
| Steam → 个人 | 个人与 Valve(美国)直接结算 | 个人所得税(特许权使用费,属综合所得) | 预扣 20%,汇算 3%–45% 累进 | 起步最简单;超 5 万美元结汇需真实性证明 |
| Steam → 境内公司 → 工资 | 公司与 Valve 结算;雇佣关系 | 企业所得税 + 增值税 + 个税(工资薪金) | 综合所得 3%–45% 累进 | 公司成本可抵扣,结构最规范 |
| Steam → 境内公司 → 分红 | 公司与 Valve 结算;股东关系 | 企业所得税 + 增值税 + 个税(股息红利) | 20% 比例税率 | 纸面个税低,但公司层已交过企业所得税 |
| Steam → 境外公司 → 回流 | 境外(如香港)公司收款,再调回境内 | 境外利得税 + 回流时境内税负 | 取决于回流方式 | 多一层境外合规与资金调回成本,结构最重 |
口径说明:税率为一般情形,实际以税务机关认定为准;个人环节税负不含企业所得税与增值税,不能当全口径税负。
三个容易被忽略的细节:
第一,收入定性存在口径争议。个人持续、稳定销售自研游戏,税务机关可能按经营所得(5%–35% 累进)而非特许权使用费认定;大额、持续收入在申报前建议主动向税务机关确认适用口径,别等到汇算时被调整。
第二,注册 Steamworks 要填美国税表 W-8BEN,涉及美国预提税与中美税收协定的适用(软件类收入通常按协定优惠税率);按表内指引如实填写,拿不准的选项先查再填,这步卡住过很多新开发者。
第三,别信“Steam 是香港电商公司”——合同主体是 Valve Corporation(美国),香港只是支付通道之一。
监管依据:看年份,别用废止的文件
“网络游戏”的监管框架这些年变化很大,对外引用法规时先核对生效状态:
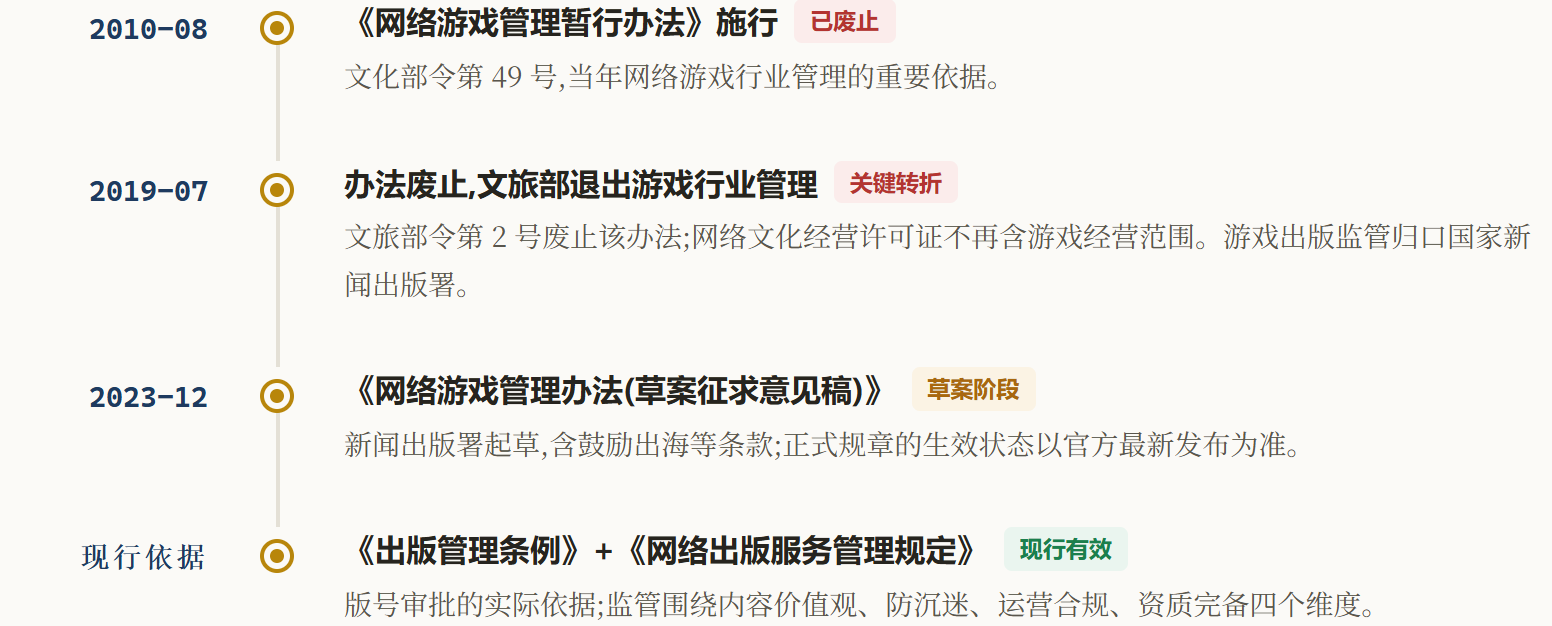
2010 年 8 月:《网络游戏管理暂行办法》施行(文化部令第 49 号)——已废止;
2019 年 7 月:文旅部令第 2 号废止该办法,文旅部退出游戏行业管理,游戏出版监管归口国家新闻出版署;
2023 年 12 月:《网络游戏管理办法(草案征求意见稿)》发布,含鼓励出海等条款——至今未转正;
现行依据:《出版管理条例》+《网络出版服务管理规定》,版号审批围绕内容价值观、防沉迷、运营合规、资质完备四个维度。
先上 Steam 再申请国内版号的案例在增多,但没有任何官方文件承诺“出海不影响版号”;计划回国发行前,别把先出海当作版号的保证。引用该领域法规时一律以国家新闻出版署最新发布为准,建议每半年复查一次生效状态。
进阶:海外架构,什么时候值得搭
米哈游(HoYoverse)、网易(Exptional Global)都把海外收入放进海外主体。这套结构真实有效,但对独立开发者有明确的规模门槛:
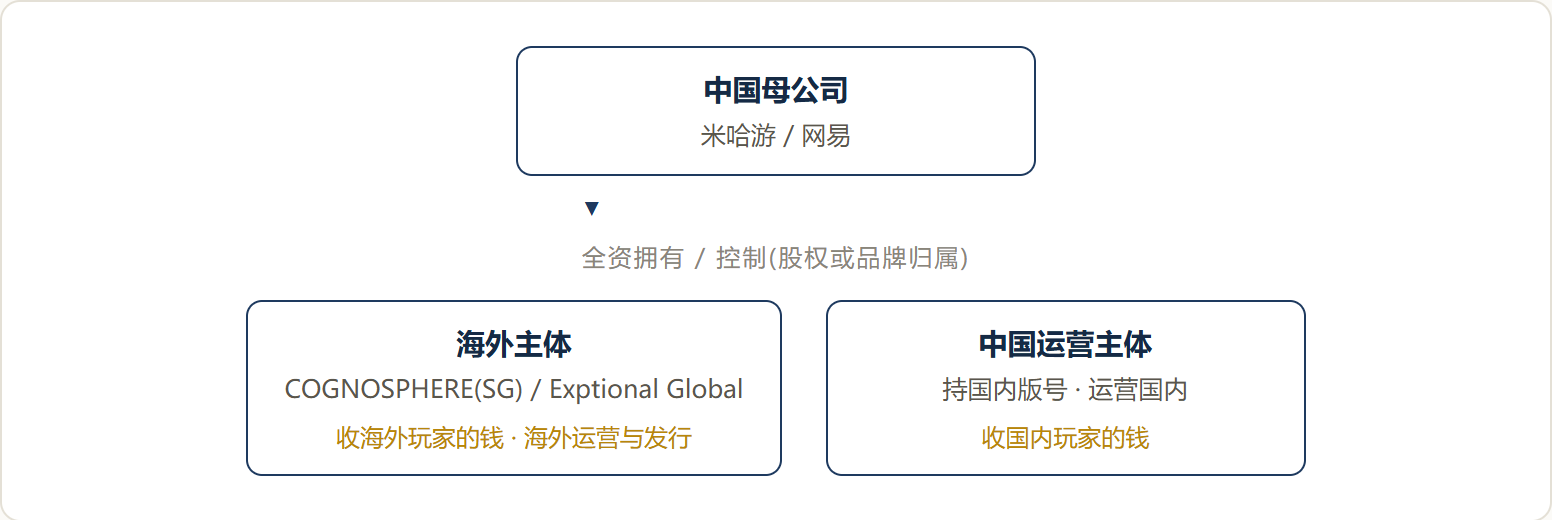
海外主体收海外玩家的钱、做海外运营与发行,中国运营主体持国内版号、运营国内——钱从哪边来、归哪个主体,核心逻辑就这一句。
但三个成本必须想清楚:
第一,注册与持续运营成本——新加坡主体要注册、记账、审计、当地运营实质,不是注册完就完事。
第二,转让定价与受控外国企业(CFC)规则——中国《企业所得税法》第 45 条对低税地子公司留存利润有视同分配补税风险,空壳化反而触发反避税审查。
第三,“不给国内交税”是误解——海外主体要按其所在国税法交税(新加坡标准税率约 17%),准确说是在国内递延而非不交。
顺带纠正一个流传很广的说法:“成立海外公司就没有父子关系”——米哈游的 HoYoverse 主体是新加坡 COGNOSPHERE PTE. LTD.(2021 年 7 月注册),是米哈游(中国)的全资子公司,标准父子关系。
更现实的顺序:个人 / 小公司直接出海 → 收入稳定到一定规模 → 再评估是否搭海外主体。规模不够时,这套结构的合规成本高于省下的税。
出发前自查(7 项)
发一款 Steam 游戏前,对着这份清单逐项过一遍:
内容合规:确认游戏内容不触碰《刑法》第 363 条等红线,外包豁免不存在。
运营边界:确认境内无付费推广、无境内运营活动;宣传走讲技术角度并自行把握分寸。
税务申报:确认收入性质与申报路径(个人特许权使用费 / 公司结算),保留 Steam 对账单。
外汇凭证:确认结汇额度与真实性证明齐备(销售报表、完税凭证)。
引用规范:对外引用法规时核对生效状态(已废止 / 草案 / 现行),以官方最新发布为准。
海外架构:收入规模、真实运营需求未达标前,不提前注册空壳海外主体,避免触发反避税审查。
数据合规:确认隐私政策齐备并链接到商店页,海外玩家数据处理符合 GDPR / 个保法要求。
最后把常见的六个误区再钉一遍:Steam 合同主体是 Valve(美国)不是香港电商;《网络游戏管理暂行办法》已废止;接海外外包约定海外销售就合法——刑法无此豁免;大额结汇问询是银行正常流程、如实申报即可;海外主体是在所在国交税并受 CFC 规则约束,是递延不是不交;COGNOSPHERE 是米哈游全资子公司,标准父子关系。
合规这件事,说到底就是把卖的地方、宣传的方式、钱的路径、玩家数据四条线守住。守住了,Steam 出海就是一条走得通的独立开发者生存路径。
如果想看更多制作人视角的游戏设计内容,欢迎来我的博客 👉 游戏魂 · youxihun.top